Die Krankenversicherung verstehen: Beiträge, Zuzahlung, Befreiung
Was Sie üben
- ÖSD B2 speaking simulation
- Argumentative writing
- Formal & informal mail
Angesehene Abschnitte helfen beim Navigieren — das Markieren als abgeschlossen ist separat und bewusst.
Einführung & Kontext
In Deutschland ist fast jeder gesetzlich oder privat versichert. Die gesetzliche Kasse finanziert sich über monatliche Beiträge, die sich Arbeitgeber und Arbeitnehmer zur Hälfte teilen. Für Medikamente und Heilmittel fällt eine Zuzahlung pro Rezept an, bis zu einer jährlichen Obergrenze, die vom Einkommen abhängt. Wer wenig verdient, kann bei der Kasse die Befreiung von der Zuzahlung beantragen. In dieser Lektion lernen Sie, Kassenarten, Beiträge und Zuzahlungen zu unterscheiden, einen Antrag mit Einkommensnachweis zu stellen und sich am Service-Schalter sicher zu verständigen.
Wichtiger Wortschatz
44 VokabelnWesentlicher Wortschatz mit Artikeln, vollständigen Pluralformen und deutscher Audio-Aussprache
| Wort & Pluralform | Aussprache | Bedeutung |
|---|---|---|
dieKrankenversicherung → die Krankenversicherungen | /ˈkʁaŋkn̩fɛɐ̯ˌzɪçəʁʊŋ/ | بیمهٔ درمانی |
diegesetzliche Krankenversicherung → die gesetzliche Krankenversicherungen | /ˈɡətsetslɪçe kʁaŋkenfeʁtsɪçeʁʊŋ/ | بیمهٔ درمانی عمومی (اجباری) |
dieprivate Krankenversicherung → die private Krankenversicherungen | /ˈpʁɪfate kʁaŋkenfeʁtsɪçeʁʊŋ/ | بیمهٔ درمانی خصوصی |
dieKrankenkasse → die Krankenkassen | /ˈkʁaŋkeŋkasə/ | صندوق بیمهٔ درمانی |
derBeitrag → die beiträge | /ˈbəɪtʁag/ | حق بیمه، پرداخت ماهانه |
dieSelbstbeteiligung → die Selbstbeteiligungen | /ˈtselbʃtbetaɪ̯lɪgʊŋ/ | مشارکت شخصی در هزینهٔ درمان |
dieZuzahlung → die Zuzahlungen | /ˈtsʊtsaːlʊŋ/ | سهمالعلاج (پرداخت شخصی) |
dieBefreiung → die Befreiungen | /ˈbəfʁaɪ̯ʊŋ/ | معافیت |
dieBefreiung von der Zuzahlung → die Befreiung von der Zuzahlungen | /ˈbəfʁaɪ̯ʊŋ fon deʁ tsʊtsaːlʊŋ/ | معافیت از سهمالعلاج |
derAntrag → die Anträge | /ˈʔantʁaːk/ | درخواست |
derVersicherungsschutz → nur Singular | /ˈfɛɐ̯tsɪçeʁʊŋsʃʊts/ | پوشش بیمهای |
dieKrankenkassenkarte → die Krankenkassenkarten | /ˈkʁaŋkeŋkastseŋkaʁtə/ | کارت بیمهٔ درمانی |
dieVersichertennummer → die Versichertennummer | /ˈfɛɐ̯tsɪçeʁtennʊmmɐ/ | شمارهٔ بیمهشده |
dasEinkommen → nur Singular | /ˈʔaɪ̯nkommn̩/ | درآمد |
dieGrenze → die Grenzen | /ˈgʁentsə/ | حد، سقف |
derFreibetrag → die Freibeträge | /ˈfʁaɪ̯betʁag/ | بخش معاف از کسر |
derNachweis → die Nachweise | /ˈnaxvaɪ̯s/ | گواهی، مدرک، تأییدیه |
dieKosten → nur Plural | /ˈkoʃtn̩/ | هزینهها |
dieRechnung → die Rechnungen | /ˈʁɛçnʊŋ/ | حساب، صورتحساب |
dieAbrechnung → die Abrechnungen | /ˈʔapʁeçnʊŋ/ | صورتحساب، تسویه |
dieBeitragsbescheinigung → die Beitragsbescheinigungen | /ˈbəɪtʁagsbeʃaɪ̯nɪgʊŋ/ | گواهی پرداخت حق بیمه |
derSchutz → nur Singular | /ˈʃʊts/ | حفاظت، پوشش |
derEigenanteil → die Eigenanteile | /ˈaɪ̯genantaɪ̯l/ | سهم شخصی از هزینه |
dieObergrenze → die Obergrenzen | /ˈobeʁgʁentsə/ | سقف، بیشینهٔ مجاز |
dieMitgliedschaft → die Mitgliedschaften | /ˈmɪtglɪːdʃaft/ | عضویت |
dieZusatzversicherung → die Zusatzversicherungen | /ˈtsʊtsatsfeʁtsɪçeʁʊŋ/ | بیمهٔ تکمیلی |
dieFamilienversicherung → die Familienversicherungen | /ˈfamɪlɪːnfeʁtsɪçeʁʊŋ/ | بیمهٔ خانواده (بدون حق بیمه) |
derBescheid → die Bescheide | /ˈbəʃaɪ̯d/ | ابلاغیهٔ رسمی |
dieGehaltsabrechnung → die Gehaltsabrechnungen | /ˈɡəhalttsabʁeçnʊŋ/ | صورتحساب حقوق |
dieVersicherungspflicht → die Versicherungspflichten | /ˈfɛɐ̯tsɪçeʁʊŋʃpflɪçt/ | اجبار بیمهشدن |
dieUmmeldung → die Ummeldungen | /ˈʔʊmmeldʊŋ/ | ثبتنام مجدد (با بیمهٔ جدید) |
derBeitragseinzug → die Beitragseinzüge | /ˈbəɪtʁagtsaɪ̯ntsʊg/ | کسر خودکار حق بیمه |
dieWartezeit → die Wartezeiten | /ˈvaʁtetsaɪ̯t/ | مهلت انتظار |
beitragenVerb | /ˈbəɪtʁagn̩/ | سهم دادن، مشارکت مالی کردن |
zahlenVerb | /ˈtsaːln̩/ | پرداخت کردن |
übernehmenVerb | /ˈʔyːbɐneːmn̩/ | بر عهده گرفتن، پوشش دادن (سهمی از هزینه) |
beantragenVerb | /bəˈʔantʁaːɡn̩/ | درخواست دادن |
sich versichernVerb | /ˈtsɪç feʁtsɪçeʁn/ | بیمه شدن |
erstattenVerb | /ˈeʁʃtattn̩/ | بازپرداخت کردن (هزینه) |
sich ummeldenVerb | /ˈtsɪç ʊmmeldn̩/ | ثبتنام مجدد شدن |
monatlichAdjektiv | /ˈmonatlɪç/ | ماهانه |
beitragsfreiAdjektiv | /ˈbəɪtʁagsfʁaɪ̯/ | بدون حق بیمه |
privat versichertAusdruck | /ˈpʁɪfat feʁtsɪçeʁt/ | بیمهٔ درمانی خصوصی داشتن |
gesetzlich versichertAusdruck | /ˈɡətsetslɪç feʁtsɪçeʁt/ | بیمهٔ درمانی عمومی (اجباری) داشتن |
Nützliche Redemittel
Fortgeschrittene Wendungen für fundierte Argumentationen, Verhandlungen und formelle Gespräche.
Wichtige Ideen & Leitgedanken
Wesentliche Fakten, Gepflogenheiten und differenzierte Denkanstöße für Diskussionen.
ÖSD B2 – Sprechen: Prüfungssimulation
Diese Sektion simuliert den mündlichen Prüfungsteil des ÖSD-Zertifikats B2 in drei aufeinander aufbauenden Aufgaben: Informationsgespräch, Bildbesprechung und Diskussion. Folgen Sie den Aufgaben der Reihe nach und sprechen Sie frei und ausführlich.
Teil 1 – Informationsgespräch
Sie interessieren sich für ein konkretes Angebot bzw. eine Maßnahme zum Thema „Die Krankenversicherung verstehen: Beiträge, Zuzahlung, Befreiung“. Sie sprechen persönlich oder telefonisch mit der zuständigen Stelle und möchten sich umfassend über die Rahmenbedingungen informieren.
Guten Tag, mein Name ist Armin Rad. Ich wende mich an Sie, weil ich mich intensiv mit dem Thema „Die Krankenversicherung verstehen: Beiträge, Zuzahlung, Befreiung“ beschäftige und mich gerne über die genauen Bedingungen informieren möchte.
Guten Tag, Herr Rad! Sehr gerne. Worum geht es Ihnen denn im Detail und welche Vorkenntnisse oder Unterlagen bringen Sie mit?
Mir geht es vor allem darum zu erfahren, welche Voraussetzungen zwingend erfüllt sein müssen und mit welchen Kosten oder Gebühren ich in diesem Zusammenhang rechnen sollte.
Das hängt von Ihrer persönlichen Situation ab. Grundsätzlich ist eine rechtzeitige Anmeldung erforderlich. Die anfallenden Kosten richten sich nach dem gewählten Umfang.
Verstehe. Und wie sieht es mit Fristen aus? Gibt es bestimmte Termine, die ich verbindlich einhalten muss, um Nachteile zu vermeiden?
Ja, Sie sollten alle Anträge mindestens zwei bis vier Wochen im Voraus einreichen, damit die Bearbeitung reibungslos erfolgen kann.
Das ist ein sehr wertvoller Hinweis. Dann werde ich meine Unterlagen umgehend zusammenstellen. Haben Sie herzlichen Dank für Ihre freundliche Beratung und auf Wiederhören!
Sehr gerne, Herr Rad. Ich wünsche Ihnen viel Erfolg und einen schönen Tag!
Teil 2 – Bildbesprechung
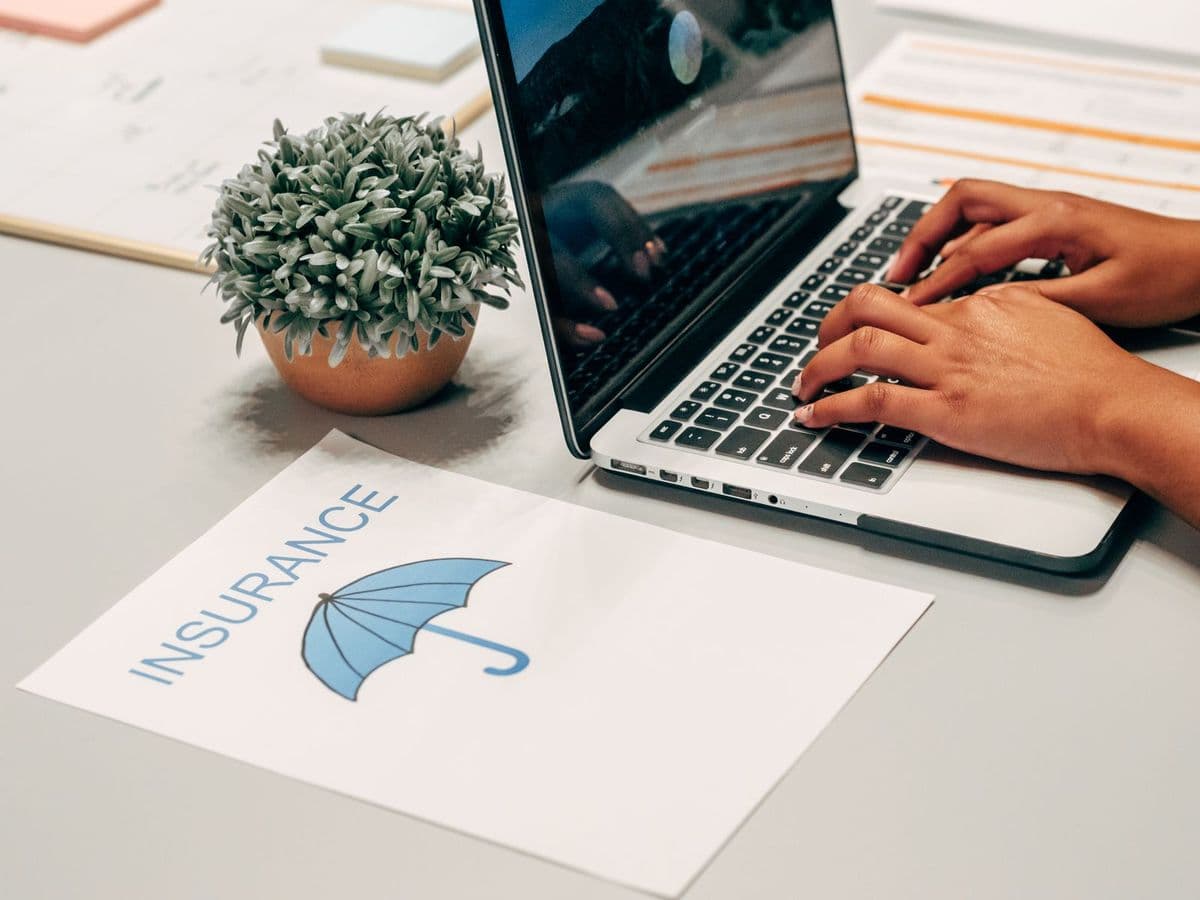
„Ein authentisches Alltagsszenario zum Thema „Die Krankenversicherung verstehen: Beiträge, Zuzahlung, Befreiung“: Im Vordergrund steht eine Person, die sich konzentriert mit den praktischen Anforderungen und Unterlagen dieser Situation auseinandersetzt. Die Atmosphäre verdeutlicht die typischen Herausforderungen und Entscheidungen, die Menschen in Deutschland in diesem Lebensbereich treffen müssen.“
- Was ist auf der Abbildung zu sehen und welche Stimmung wird vermittelt?
- Was könnte der konkrete Anlass oder Hintergrund für diese Situation sein?
- Welche wesentlichen Vor- und Nachteile sind mit diesem Lebensbereich verbunden?
- Welche persönlichen Erfahrungen haben Sie selbst in diesem Bereich gesammelt?
- Wie stellt sich diese Situation im Vergleich zu Ihrem Heimatland dar?
Auf der vorliegenden Abbildung sieht man eine typische Alltagssituation zum Thema „Die Krankenversicherung verstehen: Beiträge, Zuzahlung, Befreiung“. Im Mittelpunkt steht eine Person, die sich mit voller Aufmerksamkeit einer wichtigen Entscheidung widmet. Die Szene wirkt sehr realistisch und fängt den alltäglichen Druck gut ein. Als Hauptursache für diese Situation vermute ich, dass viele Menschen in Deutschland vor der Herausforderung stehen, sich in diesem Bereich zurechtzufinden. Ein wesentlicher Vorteil ist hierbei: Der Versicherungsschutz gilt für alle: unabhängig vom Einkommen ist man in der gesetzlichen Kasse gut versichert. Außerdem spricht dafür, dass Der Arbeitgeber übernimmt die Hälfte der Beiträge, man zahlt nur den halben Beitrag. Auf der anderen Seite darf man die Schwierigkeiten nicht unterschätzen: Die Beiträge steigen regelmäßig, wenn die Ausgaben des Gesundheitssystems wachsen. Zudem besteht der Nachteil darin, dass Die Zuzahlung ist bei mehreren Rezepten im Jahr schnell ein spürbarer Posten. In meiner eigenen Erfahrung habe ich festgestellt, dass eine gründliche Vorbereitung und gute Sprachkenntnisse entscheidend sind, um Fehler zu vermeiden. In meinem Heimatland läuft dieser Bereich oft informeller und über persönliche Netzwerke ab, während in Deutschland feste Fristen und genaue Vorschriften im Vordergrund stehen. Zusammenfassend lässt sich sagen, dass diese Situation ein hohes Maß an Eigeninitiative und Geduld erfordert, sich aber bei guter Organisation erfolgreich meistern lässt.
Teil 3 – Diskussion
„Sollten Bürgerinnen und Bürger im Bereich „Die Krankenversicherung verstehen: Beiträge, Zuzahlung, Befreiung“ mehr individuelle Wahlfreiheiten erhalten oder sind strengere einheitliche Vorgaben sinnvoller?“
- Der Versicherungsschutz gilt für alle: unabhängig vom Einkommen ist man in der gesetzlichen Kasse gut versichert.
- Der Arbeitgeber übernimmt die Hälfte der Beiträge, man zahlt nur den halben Beitrag.
- Die jährliche Obergrenze schützt vor hohen Eigenanteilen, besonders bei chronischen Erkrankungen.
- Weniger Bürokratie entlastet sowohl Einzelpersonen als auch Organisationen.
- Die Beiträge steigen regelmäßig, wenn die Ausgaben des Gesundheitssystems wachsen.
- Die Zuzahlung ist bei mehreren Rezepten im Jahr schnell ein spürbarer Posten.
- Viele kennen ihren Anspruch auf die Befreiung nicht und beantragen sie nicht wegen des Papierkrams.
- Ohne verbindliche Regelungen drohen soziale Benachteiligungen und Missbrauch.
Ich möchte unsere Diskussion mit der Feststellung beginnen, dass das Thema „Die Krankenversicherung verstehen: Beiträge, Zuzahlung, Befreiung“ in unserer heutigen Gesellschaft heiß diskutiert wird. Meiner Ansicht nach sollten die Menschen hier mehr persönliche Flexibilität genießen, denn Der Versicherungsschutz gilt für alle: unabhängig vom Einkommen ist man in der gesetzlichen Kasse gut versichert.
Da stimme ich Ihnen zwar im Ansatz zu, aber man darf die Kehrseite nicht übersehen: Wenn wir auf klare Vorgaben verzichten, besteht doch die erhebliche Gefahr, dass Die Beiträge steigen regelmäßig, wenn die Ausgaben des Gesundheitssystems wachsen. Brauchen wir nicht gerade verlässliche Regeln?
Das ist ein berechtigter Einwand. Allerdings zeigt die Praxis, dass starre Vorgaben oft zu Frust und unverhältnismäßigem Aufwand führen. Ein starkes Argument für mehr Eigenverantwortung ist doch, dass Der Arbeitgeber übernimmt die Hälfte der Beiträge, man zahlt nur den halben Beitrag.
Gut, dieser Aspekt leuchtet mir ein. Dennoch bin ich der Meinung, dass ein gewisser Schutzrahmen unerlässlich ist, vor allem um faire Chancen für alle zu gewährleisten. Wie sehen Sie das?
Ich denke, der Schlüssel liegt in einem ausgewogenen Mittelweg: Wir brauchen klare Mindeststandards zur Absicherung, sollten aber den einzelnen Personen innerhalb dieses Rahmens so viel Handlungsspielraum wie möglich lassen. Dann profitieren beide Seiten.
Mit diesem Kompromiss kann ich mich sehr gut anfreunden. Das fasst die Diskussion hervorragend zusammen.
Prüfung beendet
Herzlichen Glückwunsch! Sie haben alle drei Aufgaben der mündlichen ÖSD-B2-Prüfung erfolgreich absolviert.
Schreiben: Ausführliche Stellungnahme
Realistische B2-Schreibaufgabe mit Leitpunkten und vollständigem argumentativen Mustertext.
Sie haben ein neues Rezept vom Arzt bekommen und wollen vor der Abholung in der Apotheke klären, wie hoch Ihre Zuzahlung ist. Schreiben Sie eine E-Mail an die Krankenkasse: Nennen Sie Ihre Versichertennummer und das Datum des Rezepts, und fragen Sie, ob Ihre Befreiung von der Zuzahlung noch gilt. (ca. 100–120 Wörter)
Formelle geschäftliche E-Mail / Mitteilung
Sehr geehrte Damen und Herren, hiermit beantrage ich die Befreiung von der Zuzahlung. Ich bin gesetzlich versichert, Versichertennummer A7654321, und beziehe ein monatliches Nettoeinkommen, das unter der Grenze für die Befreiung liegt. Anbei sende ich Ihnen meine letzten drei Gehaltsabrechnungen als Einkommensnachweis. Ich bitte um einen schriftlichen Bescheid und freue mich über eine kurze Rückmeldung, falls weitere Unterlagen fehlen sollten. Mit freundlichen Grüßen Sara Mohammadi
Freundliche / Persönliche E-Mail
Liebe Anna, ich habe jetzt den neuen Job begonnen und wollte dir erzählen, wie die Versicherung läuft. Mein Arbeitgeber zahlt die Hälfte meiner Krankenversicherungsbeiträge, der Rest wird automatisch vom Gehalt einbehalten – ich muss also gar nichts selbst überweisen. Meine Kasse hat mir die neue Versichertennummer zugeschickt, und die alte Krankenkassenkarte habe ich zurückgeschickt. Spannend fand ich die Zuzahlung: Bei jedem Rezept zahle ich fünf Euro, bis zur jährlichen Obergrenze. Da mein Gehalt erst mal moderat ist, möchte ich im Herbst die Befreiung beantragen – dafür brauche ich nur meine Gehaltsabrechnungen. Schreib mir, ob deine Kasse auch so funktioniert! Liebe Grüße Sara
Vorteile und Nachteile (15 + 15 Argumente)
- 1Der Versicherungsschutz gilt für alle: unabhängig vom Einkommen ist man in der gesetzlichen Kasse gut versichert.
- 2Der Arbeitgeber übernimmt die Hälfte der Beiträge, man zahlt nur den halben Beitrag.
- 3Ärztliche Leistungen werden fast vollständig übernommen, auch bei chronischen Erkrankungen.
- 4Die Beitragsbemessungsgrenze begrenzt die Beitragshöhe, Geringverdiener zahlen weniger.
- 5Partner und Kinder können beitragsfrei mitversichert werden.
- 6Eine jährliche Obergrenze schützt vor zu hohen Zuzahlungen.
- 7Chronisch Kranke können eine Befreiung von der Zuzahlung beantragen.
- 8Krankengeld sichert das Einkommen während einer länger andauernden Krankheit.
- 9Die Versorgung ist in ganz Deutschland überall möglich, ohne regionale Grenzen.
- 10Man kann die Krankenkasse frei wählen und bei Bedarf wechseln.
- 11Viele Kassen bieten Zusatzleistungen wie Vorsorgeuntersuchungen kostenlos an.
- 12Die Beiträge werden automatisch vom Bruttogehalt einbehalten, man vergisst keine Zahlung.
- 13Die Leistungen sind gesetzlich festgelegt und dürfen nicht einseitig gestrichen werden.
- 14Bei Arbeitslosigkeit oder Minijob bleibt man versichert, oft über die Familienversicherung.
- 15Der Schutz der Gesundheitsdaten ist bei den Kassen gesetzlich streng geregelt.
- 1Die Beiträge steigen regelmäßig, wenn die Ausgaben des Gesundheitssystems wachsen.
- 2Die Zuzahlung ist bei mehreren Rezepten im Jahr schnell ein spürbarer Posten.
- 3Die Befreiung von der Zuzahlung ist an strenge Einkommensgrenzen geknüpft.
- 4Der Antrag auf Befreiung erfordert Nachweise wie Gehaltsabrechnungen und kostet Papierkram.
- 5Bestimmte Leistungen sind nur teilweise abgedeckt, etwa viel Zahnersatz oder Brillen.
- 6Der Bescheid der Kasse kommt oft erst nach mehreren Wochen.
- 7Die Ummeldung nach einem Jobwechsel muss man selbst organisieren.
- 8Für höhere Ansprüche braucht man eine kostenpflichtige Zusatzversicherung.
- 9Die Abrechnung einzelner Rechnungen kann teilweise sehr lange dauern.
- 10Die verschiedenen Kassen bieten unterschiedliche Servicequalität an.
- 11Mit hohen Verdiensten verliert man oft die Möglichkeit, in die private Krankenversicherung einzutreten.
- 12Der Service am Telefon oder im Kundenbereich ist manchmal langsam und unpersönlich.
- 13Fachbegriffe wie Beitragsbemessungsgrenze oder Obergrenze erschweren das Verständnis der Schreiben.
- 14Beim Jobwechsel müssen die Beiträge kurzfristig anders abgerechnet werden.
- 15Die Wartezeit auf bestimmte Leistungen oder auf Rückfragen ist für viele unangenehm.
Nutzen Sie diese Redemittel, um Vor- und Nachteile flüssig zu verknüpfen:
Aktueller Abschnitt
Start
 Gut gemacht!